


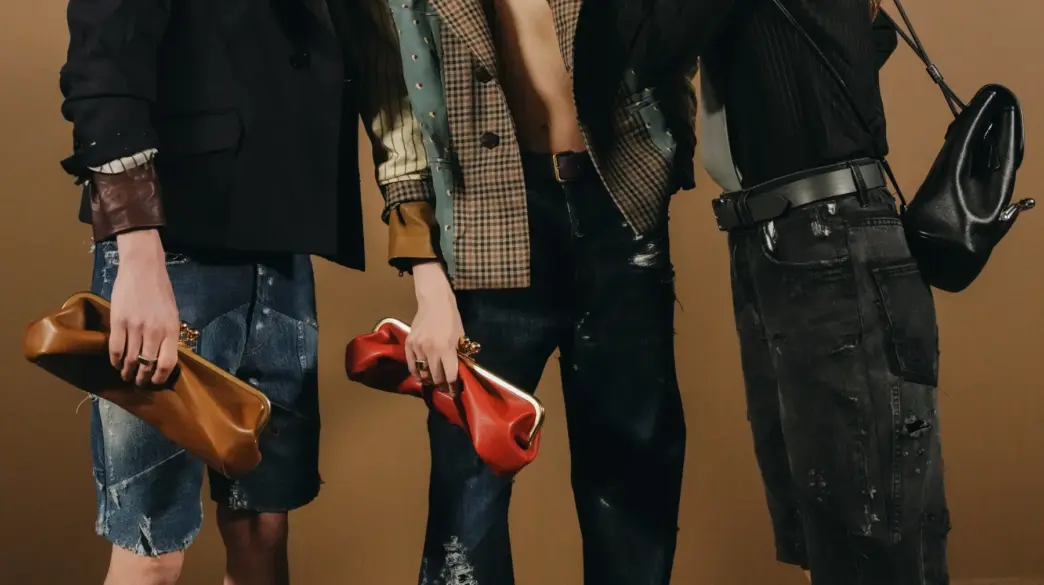
Рынок люксовых сумок переживает период, который в индустрии все чаще описывают как «fatigue» — усталость от категории. При этом речь не идет о полном падении интереса к сумкам: спрос сохраняется, но становится более фрагментированным, менее зависимым от одного универсального «it bag» и заметно смещается в сторону более доступных ценовых сегментов.
По данным наблюдателей рынка, европейские luxury-бренды пытаются вернуть эмоцию в категорию через кадровые и креативные перестановки. В этом году среди заметных шагов — приглашение в Givenchy и Saint Laurent высокопрофильных дизайнерских имен, включая Марко де Винченцо, недавно покинувшего Etro, и Джонни Коку, ранее работавшего в Louis Vuitton. Dior, в свою очередь, опирается на ранние удачные модели, связанные с Jonathan Anderson, включая Le Cigale, а Gucci корректирует цены на сумки, чтобы улучшить позиции.
Изменение поведения потребителей видно и по индексам популярности. В первых двух кварталах 2026 года сумки не вошли в топ-10 рейтинга Lyst Hottest Products, тогда как в 2023 году на них приходилось семь позиций в десятке, в 2024 году — шесть, а в 2025-м — четыре. По словам вице-президента Lyst по бренду и коммуникациям Кэти Любин, это не означает исчезновение интереса к сумкам как таковым, но показывает, что желание смещается в более персонализированную и реактивную плоскость. 
Любин также отметила, что в апреле 2026 года спрос на сумки снизился на 5,5% по сравнению с апрелем 2025-го, хотя общий объем поисковых запросов по сумкам на платформе продолжает расти. При этом пользователи все реже ищут конкретную модель конкретного бренда. С одной стороны, по-прежнему выделяются культурные символы вроде Chanel flap bag и Hermès Birkin, с другой — в одном и том же потребительском поле оказываются и более доступные маркеры статуса, включая мини-тоуты Trader Joe’s.
Эксперты связывают охлаждение категории с несколькими ошибками последних лет. Сооснователь парижской консалтинговой компании MAD Жан Ревис считает, что бренды чрезмерно подняли цены, исходя из рыночной уверенности 2023 года. По его словам, многие компании перепутали повышение цены с усилением бренда, а новые продукты оказались слишком дорогими для своей репутации. В результате часть покупателей перенаправила расходы в ювелирные категории, которые воспринимаются как более инвестиционно привлекательные, а брендам стало сложнее привлекать новую аудиторию.
Ревис отмечает, что в ответ на это некоторые марки разрабатывают более доступные модели для входа в категорию или выпускают более дешевые версии своих культовых сумок. Логика проста: лояльные luxury-покупатели уже могут задаваться вопросом, нужна ли им еще одна сумка, особенно если это сезонная вариация уже имеющейся модели.
Аналитик Bernstein Лука Солка также указывает на последствия послековидного роста цен. По его мнению, именно «greedflation» в luxury-сегменте сделала ювелирные изделия более привлекательными. Он приводит в пример результаты Richemont и LVMH: в последнем случае fashion and leather goods division растет значительно слабее. Солка добавляет, что базовый спрос на сумки ослабевает, поскольку отрасль теряет покупателей. При этом он отмечает и обратную динамику: бренды, сумевшие снизить цены и предложить лучшее соотношение цены и качества, выглядят сильнее. В качестве примера он называет Burberry, а также Coach, который, по его словам, выигрывает за счет того, что значительная часть покупателей среднего класса по всему миру переключается на более доступные варианты.
Финансовые показатели Coach подтверждают интерес к более демократичному сегменту: продажи бренда в четвертом квартале, завершившемся 27 июня, выросли на 14% в постоянной валюте и достигли 1,6 млрд долларов. Это важный сигнал для рынка, где не только престиж, но и доступность снова становятся ключевыми конкурентными преимуществами.
Данные Joor, wholesale-платформы для управления оптовыми продажами, показывают, что сумочный рынок действительно растет, но за счет нижней части ценовой шкалы. По запросу WWD компания проанализировала количество проданных единиц за первое полугодие за последние пять лет. Доля сумок с розничной ценой от 1000 долларов и выше снизилась с 6,1% в первом полугодии 2022 года до 2,5% в первом полугодии 2026 года. Одновременно сегмент ниже 250 долларов стал самым быстрорастущим: его доля выросла с 15,8% до 22,3% за тот же период. В первом полугодии 2026 года wholesale-транзакции по сумкам выросли на 26% по сравнению с прошлым годом, что означает разворот после нескольких лет снижения.
На этом фоне усиливаются и новые игроки. По словам Мэри Гэллахер из парижской рекрутинговой компании Find Consulting, краткосрочная пауза в категории вряд ли станет долгосрочной: на рынок выходят бренды с эффектом «if you know, you know», а крупным домам уже недостаточно полагаться на мерчандайзинг и carryover-модели. Среди марок, которые сегодня предлагают «умные, элегантные инвестиционные вещи» по более низкой цене, Гэллахер называет Toteme, Polène, Elleme, Strathberry, DeMellier и Staud.
Отдельным фактором остается винтаж и resale. По словам Гэллахер, удачная покупка сумки с рук стала для многих потребителей источником статуса и даже предметом гордости — в том числе для тех, кто обычно покупает в full-price retail. Она также обращает внимание на то, что многолетний рост маржинальности сделал цены искусственно завышенными в глазах части клиентов, а это усилило ощущение недоверия к категории.
В универмагах тенденцию подтверждают на уровне ассортимента и планировки торговых залов. Директор по рынкам и мероприятиям International Association of Department Stores Кристин Монтард отмечает замедление бизнеса сумок у участников ассоциации на фоне более сильной категории beauty, особенно дорогих помад и нишевых ароматов. Чтобы компенсировать слабость у таких крупных игроков, как Gucci и Balenciaga, универмаги перераспределяют пространство и чаще отдают его более доступным брендам — Polène, DeMellier, Dragon Diffusion и Songmont.
Монтард подчеркивает, что именно такое позиционирование сегодня работает особенно хорошо и отражает luxury fatigue. По ее словам, сумка Polène может стоить около 700 евро, при этом концепция магазина выглядит привлекательно, команда хорошо подготовлена, а сам продукт воспринимается как качественный. Она также замечает, что покупатели по-прежнему приобретают изделия из кожи, но все чаще выбирают ремни и другие более доступные аксессуары. В этом контексте она приводит ремни Celine с пряжкой Triomphe как востребованный пример.
На китайском рынке сумки остаются важнейшей категорией, однако и там ситуация стала сложнее, чем десять лет назад. По словам Tao Liang, известного как Mr. Bags, на рынок влияет рост поездок в Японию, Корею и Европу, где цены часто привлекательнее, а также повышенное внимание к вторичному рынку и долгосрочной ценности покупки. Все больше клиентов смотрят на перепродажную стоимость, практичность и реальную полезность вещи.
Лян отмечает, что круг наиболее популярных брендов сужается: Chanel, Louis Vuitton, Hermès и Dior по его оценкам остаются самыми любимыми марками сумок круглый год. При этом многим брендам сложно удерживать устойчивую любовь потребителя к конкретной модели. По его мнению, либо нужно идти по пути Prada, Balenciaga с Le City bag или Goyard — делая ставку на функциональность, универсальность и разумную цену, — либо строить очень узнаваемую эстетику, как Miu Miu, The Row или новый Chanel. Если у бренда нет четкой идентичности, а его сумки слишком жесткие, тяжелые и неудобные для разных способов носки, конкурировать становится значительно труднее.
Для fashion-рынка это означает не конец сумочного бизнеса, а его перезапуск. Спрос никуда не исчезает, но теперь он распределяется между статусными и более доступными товарами, между новым luxury и resale, между сумкой как символом и сумкой как практичной покупкой. И именно в этой более сложной конфигурации брендам и ритейлу приходится заново доказывать свою релевантность.
Источник: wwd


